Financiamento e investimentos
O Excel dos ricos: A matemática por trás do negócio imobiliário que vai mudar a sua perspetiva.
Ou como multiplicar o seu capital com o dinheiro do banco investido em imóveis em Portugal.
Ola Labunets · Atualizado em: 12 de outubro de 2026 · 3 minutos de leitura
A maioria das pessoas acredita que, para ganhar muito dinheiro no imobiliário, é preciso ter milhões ou juntar-se a toda a família para comprar um prédio (dica: por favor, não faça isso). A verdade é que não é preciso um capital enorme e também não tem a ver com encontrar imóveis abaixo do preço de mercado ou com uma remodelação deslumbrante da cozinha.
Vou revelar-lhe o segredo dos investidores profissionais, e é mesmo muito simples de executar.
Um investidor inteligente nunca arrisca todo o seu dinheiro, ele usa o dinheiro de outras pessoas. OPM: Other People's Money
E não me refiro a iniciar um esquema em pirâmide, mas sim a uma forma legal e acessível a qualquer pessoa com um rendimento razoável.
Deixe o banco trabalhar por si!
Na verdade, A hipoteca, é o empréstimo com as melhores condições que conseguirá obter.
Quem vê o banco como uma entidade assustadora e a hipoteca como um fardo, está a perder o essencial.
“O banco é o seu melhor parceiro de negócios!”
Para ilustrar, trago-lhe hoje os números reais de um dos negócios que fiz.
Não foi fácil de concretizar e houve apostas pelo caminho (principalmente na forma de aprovações da Câmara Municipal que demoraram uma eternidade).
Mas antes de mergulharmos nos dados concretos, vamos aprender o conceito mais importante em investimentos com alavancagem e é: COC Cash-on-Cash
O que é, afinal, o Cash-on-Cash Return ou, em resumo, COC?
Se a rentabilidade total verifica o quanto o imóvel no seu todo rende, o índice Cash-on-Cash verifica algo muito mais pessoal e importante: Quanto dinheiro a sua conta vê de volta por cada euro que realmente tirou do seu bolso.
Este é o índice que mostra a eficiência do seu capital próprio, especialmente quando se contrai uma hipoteca ou financiamento.
Como se calcula?
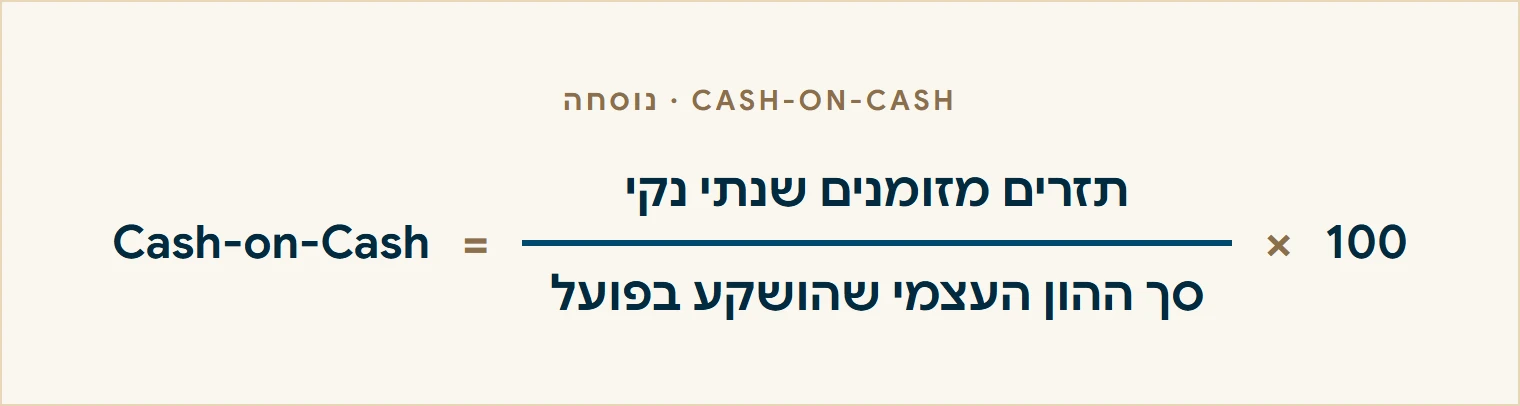
A fórmula é muito simples:
E agora voltamos aos números por trás do negócio. Aqui estão os dados concretos do projeto "Flip" (compra, remodelação e venda):
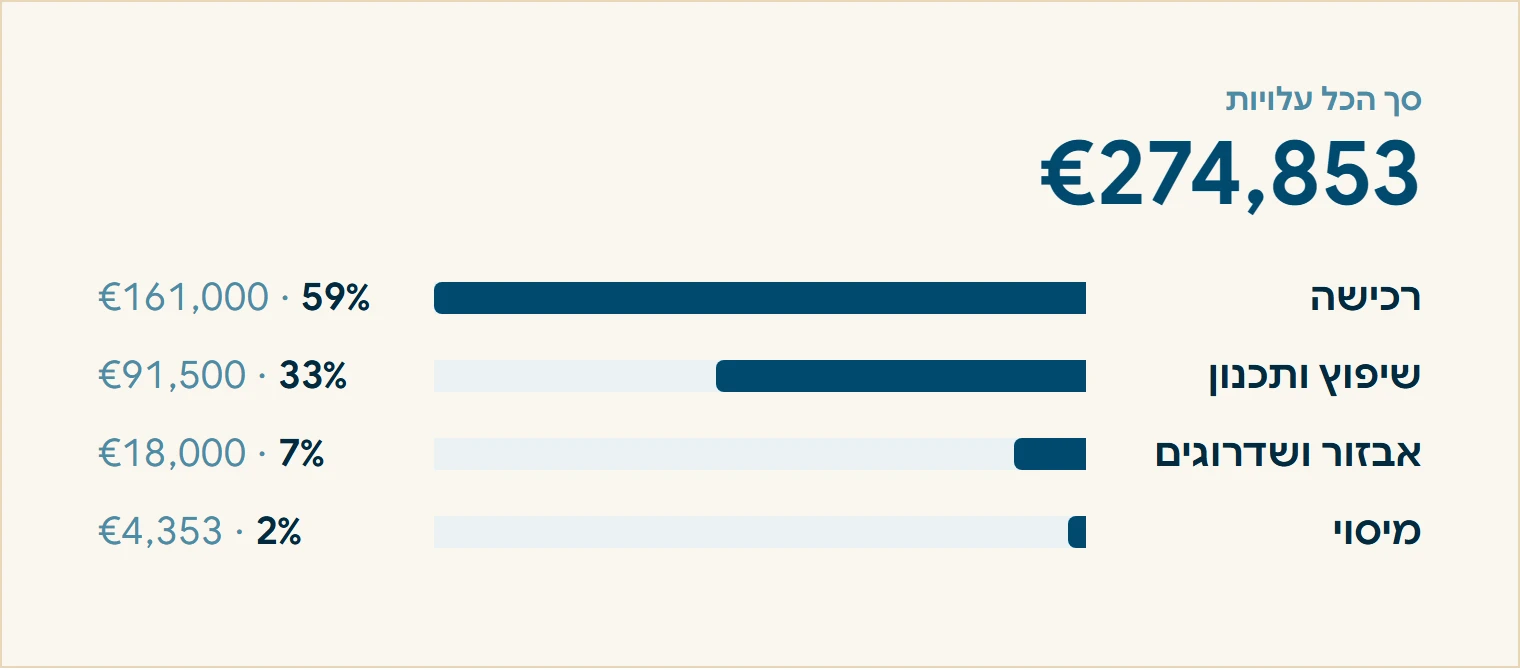
- Aquisição do imóvel: €161.000, centro do Porto, em 2024. Preço de oportunidade devido ao registo deficiente na Câmara Municipal.
- Empreiteiro, arquiteto e licenças: €91.500 (para o tornar legal e, em grande parte, demolir quase tudo e reconstruir).
- Cozinha, casas de banho, mobiliário e imprevistos: €18.000
- Impostos: €4.353
- Custo total do projeto: €274.853.
O nosso imóvel deslumbrante foi finalmente vendido por-€378,000.
Agora, vamos falar do dinheiro a sério. Se tivéssemos investido o valor total do nosso próprio capital, teríamos registado um lucro de promotor de cerca de €103,000. É um retorno bonito de cerca de 37.5%. A maioria das pessoas abriria champanhe e iria dormir satisfeita.
Mas é aqui que entra a magia da alavancagem.
Neste negócio, não investi todo o dinheiro do meu próprio capital. Recebi do banco um financiamento de 70% sobre o custo de aquisição + renovação (base de €246,000). O banco disponibilizou €172,200. Nós completámos o restante: os 30% restantes e as despesas adicionais (impostos, mobiliário, arquiteto, etc.). No total, investi do meu próprio bolso apenas €102,653.
Quando o nosso apartamento foi vendido por €378,000, reembolsámos o empréstimo ao banco (€172,200) e ficámos com €205,800 em caixa. Subtraindo os 102 mil euros que investimos inicialmente, ficámos com um lucro de €103,147. (Neste caso, não houve imposto sobre mais-valias)
Perceberam o que aconteceu aqui? Investimos 100 mil e trouxemos para casa mais de 100 mil euros em lucro (O nosso COC aqui é de 100.4% de retorno sobre o capital próprio!). Pegámos no nosso dinheiro e simplesmente duplicámo-lo. Tudo isto aconteceu porque usámos 70% do dinheiro do banco para gerar um lucro de 100% para nós.
Agora, não se enganem, este não é um negócio simples. É preciso trabalhar muito para isso
Desde encontrar um imóvel a um preço significativamente abaixo do valor de mercado, lidar com licenças na câmara municipal, hipoteca, acompanhamento da renovação, arrendamento do imóvel no período até à venda (aliás, não incluí isto no cálculo, mas há aqui um retorno anual adicional de cerca de 5%), encontrar compradores e negociar. Definitivamente, não é para todos.
Mas duplicar o capital por 2 (200%) é um dado impressionante. Fiz muitas folhas de cálculo de pequenos edifícios no Porto e nenhum deles atingiu um retorno como este.
Mas! Antes de correrem para o banco, é preciso falar também sobre o risco.
“A alavancagem é como o fogo: pode disparar o seu retorno para o espaço, mas se não tiver cuidado, também pode queimá-lo.”
Quando usa o dinheiro de outros, está, na verdade, a aumentar a sua exposição. O que acontece se a renovação atrasar alguns meses? Os juros do empréstimo continuam a ser cobrados todos os meses e a corroer o seu lucro de promotor?
E se forem descobertos problemas de infraestrutura que aumentem o orçamento para além do que planeou? Ou se o mercado arrefecer um pouco e demorar mais tempo a vender o imóvel? Em negócios alavancados, a sua margem de erro diminui significativamente. É precisamente por isso que, o investimento imobiliário alavancado não é um casino. Exige um planeamento financeiro rigoroso, amplas margens de segurança no orçamento e uma gestão de projeto apertada que não deixa espaço para surpresas caras.
Perguntas frequentes
O que é Cash on Cash (COC) em investimentos imobiliários?+
COC é uma métrica que verifica quanto dinheiro lhe retorna por cada euro de capital próprio que efetivamente investiu do seu bolso. Calcula-se da seguinte forma: fluxo de caixa anual líquido dividido pelo capital próprio total efetivamente investido, multiplicado por 100. Ao contrário do retorno total sobre o imóvel, mostra a eficiência com que o seu capital está a trabalhar, especialmente quando se contrai uma hipoteca.
Como uma hipoteca aumenta o retorno no investimento imobiliário no Porto?+
Quando o banco financia parte do negócio, o investidor contribui com um valor menor do seu próprio capital, mas o lucro do imóvel permanece quase o mesmo. No negócio do artigo, com um financiamento de 70%, foi suficiente um capital próprio de €102,653, e o lucro de €103,147 transformou-se num retorno de 100.4% sobre o capital, em comparação com 37.5% sem financiamento.
Quanto financiamento se pode obter com uma hipoteca em Portugal para um negócio como este?+
No negócio do artigo, o banco financiou 70% do custo de aquisição e renovação. A taxa de financiamento real depende do banco, da sua residência e do perfil de rendimentos, por isso é aconselhável verificar os números antecipadamente com a calculadora de hipotecas da PortoPro.
O que é um negócio de 'flip' em imobiliário?+
Um negócio de 'flip' é a compra de um imóvel, a sua renovação e a venda com lucro. No exemplo do artigo, um imóvel no centro do Porto foi comprado por €161,000, o custo total do projeto foi de €274,853, e o imóvel foi vendido por €378,000.
Quais são os riscos de um investimento imobiliário alavancado?+
A alavancagem também aumenta a exposição. Um atraso na renovação adiciona mais meses de juros, problemas de infraestrutura podem aumentar o orçamento, e um mercado que arrefece prolonga o tempo de venda. Por isso, um negócio alavancado exige um planeamento financeiro rigoroso, amplas margens de segurança no orçamento e uma gestão de projeto apertada.
Um negócio como este é adequado para todos os investidores?+
Não. Exige encontrar um imóvel a um preço significativamente abaixo do valor de mercado, lidar com licenças na câmara municipal, hipoteca, acompanhamento da renovação, arrendamento até à venda e negociação com compradores. Quem não tem tempo ou uma equipa local no Porto precisa de acompanhamento profissional durante todo o processo.
Publicado pela primeira vez em: 12 de outubro de 2026